Le taux de distribution pondéré des SCPI sur le premier semestre 2026 ressort à 2,30 %, quasi stable par rapport aux 2,29 % du premier semestre 2025. Ce chiffre global masque une réalité que les bilans semestriels édulcorent : plus de la moitié des SCPI ont abaissé leur acompte en 2026.
La stabilité apparente de la moyenne repose sur une minorité de véhicules qui surperforment, tirant le taux de distribution vers le haut pendant que la majorité comprime ses revenus distribués.
Dispersion des acomptes SCPI 2026 : la moyenne ne suffit plus
La lecture du taux de distribution moyen comme indicateur de santé du marché SCPI perd en pertinence dès lors que 53 % des fonds ont réduit leur acompte depuis janvier 2026. Ce phénomène de concentration, où une poignée de SCPI capte l’essentiel de la performance affichée, n’est pas nouveau, mais son ampleur en 2026 mérite un examen granulaire.
Nous observons que les SCPI les plus collectrices, souvent les plus jeunes et les plus diversifiées géographiquement, maintiennent ou augmentent leurs distributions. Leur patrimoine, acquis à des prix post-correction, génère des rendements locatifs supérieurs à ceux des véhicules historiques dont le stock immobilier a été constitué en haut de cycle.
Pour les porteurs de parts de SCPI anciennes, la question n’est pas de savoir si le rendement moyen du marché progresse. Elle est de vérifier si leur SCPI spécifique se situe dans la moitié qui distribue moins. Les données ASPIM/IEIF publiées en août 2026 confirment cette lecture : analyser le rendement scpi france en août 2026 suppose de dépasser la moyenne pondérée pour examiner la distribution réelle, fonds par fonds.
Collecte SCPI France 2026 : un retour au régime 2018, pas une envolée
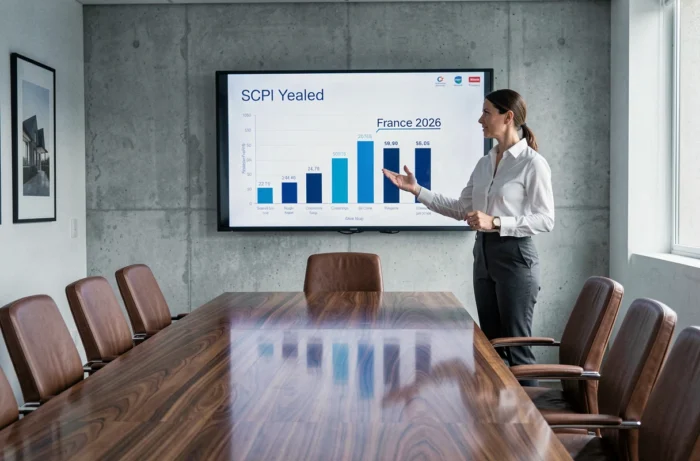
La reprise de la collecte nette au premier semestre 2026 nourrit un discours optimiste dans la presse patrimoniale. Nous recommandons de la replacer dans son contexte historique. Le rythme actuel correspond davantage aux volumes observés autour de 2018 qu’à la phase d’euphorie 2020-2022.
10 SCPI concentrent environ 70 % de la collecte semestrielle, selon les données relayées par Investir. Cette polarisation signifie que la majorité des véhicules peinent à lever des capitaux frais, ce qui affecte directement leur capacité à acquérir de nouveaux actifs et à lisser leur rendement.
Trois facteurs expliquent cette concentration :
- Les SCPI diversifiées pan-européennes attirent les flux parce qu’elles proposent une fiscalité allégée pour les résidents français, via les conventions fiscales sur les revenus fonciers étrangers.
- Les véhicules récents, sans stock immobilier pré-crise, affichent des prix de parts stables ou en hausse, ce qui rassure les souscripteurs échaudés par les baisses de valeur de reconstitution de 2023-2024.
- Les SCPI thématiques (logistique, santé) bénéficient d’un narratif sectoriel porteur, même si leurs encours restent modestes face aux mastodontes de bureaux.
Taux d’intérêt et prix des actifs immobiliers : le double signal à lire en août
L’OAT 10 ans, proche de 4 %, comprime la prime de risque des SCPI. En 2025, le taux de distribution moyen s’établissait à 4,91 %. L’écart avec le taux sans risque souverain s’est donc réduit à moins d’un point, un niveau historiquement bas pour cette classe d’actifs.
Une prime de risque inférieure à un point interroge la rémunération du risque immobilier. La liquidité limitée des parts, les délais de jouissance et les frais de souscription pèsent sur le rendement net effectif. Quand le fonds euro ou l’obligation souveraine offre un couple rendement/liquidité comparable, l’argument du « placement pierre » perd de sa force.
Sur le marché des actifs sous-jacents, la situation reste contrastée. Les bureaux, qui constituent encore la majorité du patrimoine des SCPI françaises, subissent une demande structurellement affaiblie par le télétravail et la recomposition géographique des entreprises. Les valeurs d’expertise stagnent ou reculent modérément, ce qui pèse sur le prix des parts des véhicules exposés.
Immobilier tertiaire : une reprise différenciée par segment
Le commerce de centre-ville et la logistique du dernier kilomètre affichent des taux d’occupation supérieurs à ceux des plateaux de bureaux périphériques. Les SCPI positionnées sur ces segments maintiennent plus facilement leurs distributions.
Nous constatons que les SCPI diversifiées en Europe surperforment les véhicules 100 % France sur le premier semestre 2026, portées par des marchés locatifs plus dynamiques dans certaines métropoles nordiques et ibériques. Pour un investisseur centré sur la France, cette donnée ne disqualifie pas les SCPI domestiques, mais elle impose de vérifier le taux d’occupation financier et la qualité locative du portefeuille, plutôt que de se fier au seul taux de distribution affiché.
Rendement SCPI et label ISR : un critère de gestion, pas de performance
Le label ISR immobilier, adopté par un nombre croissant de SCPI, modifie les critères de sélection des actifs en portefeuille. Son impact sur le rendement distribué reste ambigu à ce stade.
Les travaux d’amélioration énergétique requis pour maintenir ou obtenir le label génèrent des dépenses d’investissement qui réduisent le résultat distribuable à court terme. Sur un horizon de cinq à dix ans, ces dépenses peuvent soutenir la valeur vénale des actifs et leur attractivité locative. Mais en août 2026, le label ISR ne garantit ni un rendement supérieur ni une moindre volatilité du prix de part.
Pour l’épargnant, le label ISR reste un indicateur de qualité de gestion et de transparence, pas un critère de sélection sur la performance. Les SCPI labellisées publient davantage de données extra-financières, ce qui facilite l’analyse, sans pour autant promettre un surplus de distribution.
Ce que surveiller concrètement d’ici la fin 2026
Le second semestre apportera plusieurs éléments déterminants pour affiner l’analyse du rendement SCPI France :
- Les valeurs d’expertise de fin d’année, qui conditionneront d’éventuels ajustements de prix de parts pour les SCPI de bureaux.
- L’évolution de la collecte nette au troisième trimestre, indicateur avancé de la confiance des épargnants et de la capacité d’investissement des gérants.
- Le positionnement de la BCE sur les taux directeurs, qui influencera le coût du crédit immobilier et, par ricochet, les valorisations d’actifs tertiaires.
- La publication des acomptes du troisième trimestre, seul indicateur fiable pour distinguer les SCPI qui tiennent leurs objectifs de distribution de celles qui s’en éloignent.
Le marché SCPI en 2026 ne se résume pas à un taux de distribution moyen rassurant. La dispersion des performances, la concentration de la collecte et la compression de la prime de risque dessinent un environnement où la sélection individuelle des véhicules prime sur toute logique d’allocation passive. Chaque ligne en portefeuille mérite une analyse actualisée, actif par actif.