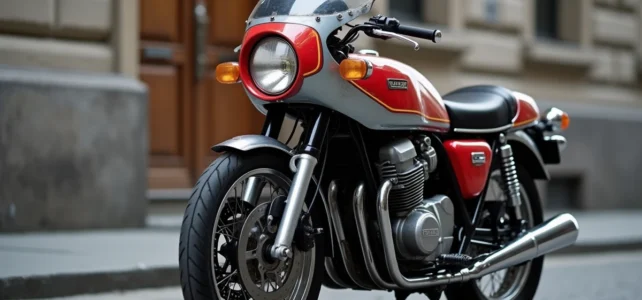
La Honda CB 900 Boldor, prodotta tra il 1979 e il 1983, fa parte dei quattro cilindri giapponesi il cui valore continua a salire nel mercato delle moto d’epoca. Assicurare questo tipo di macchina nel 2026 non si limita a scegliere tra responsabilità civile e tutti i rischi: il controllo tecnico moto, le restrizioni legate ai contratti da collezione e le frequenti modifiche su questi modelli cambiano profondamente la situazione per il proprietario.
Controllo tecnico moto e CB 900 Boldor: cosa verificano ora le compagnie assicurative
Da quando è entrato in vigore il controllo tecnico moto nel 2024, il rapporto tra CT e copertura assicurativa si è inasprito. Nel 2025-2026, diverse compagnie assicurative applicano franchigie maggiorate o rifiuti di copertura in caso di sinistro grave se il due ruote non è aggiornato con il controllo tecnico. Questa regola si applica anche quando la mancanza di CT non è la causa diretta dell’incidente.
Per una CB 900 Boldor di oltre quarant’anni, l’argomento è tutt’altro che marginale. Lo stato del circuito frenante, dell’illuminazione originale e del sistema di scarico può rappresentare un problema durante il controllo. Una macchina bocciata o non presentata al CT espone il suo proprietario a un buco di garanzia che molti motociclisti sottovalutano.
Prima ancora di confrontare i preventivi, il primo passo consiste quindi nell’assicurarsi che la moto sia in regola. Il proprietario che desidera assicurare una CB 900 Boldor su Annu Moteurs troverà un dettagliato elenco delle garanzie da incrociare con lo stato tecnico reale della macchina.
Contratto da collezione o contratto standard: arbitraggio tariffario per una moto d’epoca
La CB 900 Boldor supera oggi i trenta anni di età, il che le apre le porte ai contratti cosiddetti “da collezione” presso molte compagnie assicurative. Questo status ha due effetti molto concreti sul premio e sull’uso.
Riduzione del premio a condizione d’uso
Un contratto da collezione riduce significativamente il premio annuale rispetto a un contratto moto standard. La differenza è spiegata da un chilometraggio limitato e da un uso strettamente ricreativo. In cambio, i tragitti casa-lavoro sono esclusi, e alcune compagnie assicurative richiedono di possedere un secondo veicolo principale assicurato altrove.
Per un proprietario che utilizza la sua Boldor nel fine settimana e durante i raduni, questo tipo di contratto è spesso il più adatto. Al contrario, chi utilizza la moto quotidianamente non ha altra scelta se non un contratto classico, con un premio nettamente più elevato per una cilindrata di questa categoria.
Il valore fluttuante, un problema per l’indennizzo
Il valore di una CB 900 Boldor varia notevolmente a seconda del suo stato, della sua originalità e della presenza dei suoi pezzi originali. In assenza di una perizia preventiva o di un valore concordato nel contratto, l’indennizzo in caso di furto o distruzione totale rischia di non riflettere il prezzo reale della macchina.
Negoziando un valore concordato al momento della sottoscrizione, si può garantire questo aspetto. Ciò implica far periziare la moto da un professionista e fornire foto dettagliate all’assicuratore. Il sovrapprezzo sul premio rimane moderato rispetto al rischio di una sottoindennizzazione.
Modifiche e pezzi non originali: la zona grigia delle garanzie
Le CB 900 Boldor circolano raramente nella loro configurazione di uscita di fabbrica. Collettore 4-in-1, ammortizzatori moderni, miglioramento del sistema frenante, semi-carena non originale: queste modifiche sono comuni e talvolta necessarie per viaggiare in sicurezza.
Il problema è che ogni modifica non dichiarata può comportare un rifiuto di indennizzo o una riduzione della copertura. Le compagnie assicurative richiedono sempre di più una dichiarazione precisa delle modifiche apportate alla macchina, con documentazione a supporto.
Ecco i punti da dichiarare sistematicamente al momento della sottoscrizione:
- Il tipo di scarico montato (linea originale, collettore 4-in-1 aftermarket, silenziatore omologato o meno)
- Le modifiche a sospensioni, freni o parte ciclo (braccio oscillante, forcella, pinze)
- Il aggiunta o la rimozione di elementi di carrozzeria (semi-carena, testa di forcella, parabrezza)
- La sostituzione del motore o una modifica della cilindrata originale
Un’assicurazione specializzata in moto d’epoca accetterà più facilmente questi elementi rispetto a una compagnia generalista. I feedback sul campo divergono su questo punto: alcuni proprietari dichiarano tutto senza sovrapprezzo, altri si vedono applicare una maggiorazione o un rifiuto netto a seconda del tipo di modifica.
Garanzie da privilegiare e voci di bilancio su una CB 900 Boldor nel 2026
Oltre alla scelta tra responsabilità civile e tutti i rischi, tre garanzie meritano un’attenzione particolare su questo modello.
- La garanzia furto con valore concordato, perché il valore delle Honda four degli anni ’80 attira le attenzioni e i dispositivi antifurto d’epoca non resistono a lungo
- La garanzia per attrezzature e accessori, che copre i pezzi montati sulla moto (carena, ottiche, bagagli) in caso di caduta o furto
- La garanzia infortuni del conducente, spesso assente nelle formule di responsabilità civile di base, mentre rappresenta la voce di indennizzo più pesante in caso di incidente grave
Il budget annuale dipende dal profilo del conducente, dalla zona geografica e dal modo di parcheggio. Un garage chiuso e un antifurto omologato SRA riducono sensibilmente il premio, indipendentemente dall’assicuratore. Per una moto da collezione a uso ricreativo, il premio rimane generalmente al di sotto di quanto pagherebbe il proprietario di una sportiva recente di pari cilindrata.
Il mercato dell’assicurazione moto d’epoca rimane frammentato. Pochi comparatori online integrano i contratti da collezione, il che costringe spesso a contattare direttamente le compagnie assicurative specializzate per ottenere un preventivo realistico. Il miglior approccio rimane quello di richiedere almeno tre preventivi specificando lo stato esatto della macchina, le modifiche effettuate e l’uso previsto.