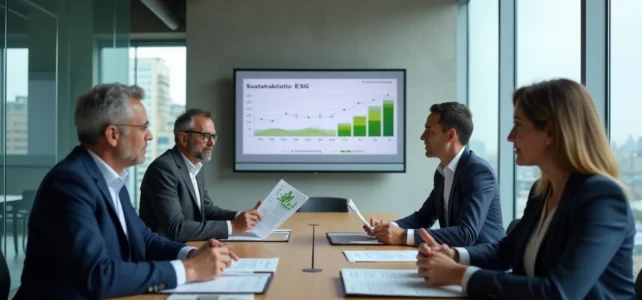
La CSR si riferisce a un approccio volontario attraverso il quale un’azienda integra preoccupazioni sociali e ambientali nelle sue attività. L’ESG, dal canto suo, fornisce una griglia di criteri misurabili (Ambiente, Sociale, Governance) utilizzata per valutare questa integrazione. Questi due acronimi coprono un terreno comune, quello dello sviluppo sostenibile, ma non operano allo stesso livello né con gli stessi strumenti.
CSRD e norme ESRS: quando l’ESG diventa un obbligo normativo
La maggior parte degli articoli sull’argomento presenta l’ESG come un quadro di analisi e la CSR come un approccio di impegno. Questa distinzione rimane valida, ma nasconde un recente cambiamento: per le grandi aziende europee, la logica ESG è ora legalmente vincolante.
La direttiva CSRD sostituisce progressivamente la semplice dichiarazione di performance extra-finanziaria con un reporting dettagliato, strutturato attorno alle norme ESRS. Queste norme impongono indicatori numerici, scenari climatici e un’analisi di doppia materialità. L’azienda non sceglie più cosa pubblicare: il quadro normativo fissa i dati attesi e la loro granularità.
Per comprendere bene le differenze tra ESG e CSR, questa evoluzione normativa è un punto di partenza utile. La CSR rimane un approccio sostenuto dalla strategia interna dell’azienda, adattabile al suo settore e alle sue priorità. L’ESG, nella sua dimensione CSRD, rientra nel diritto europeo e nel controllo da parte dei revisori dei conti.
CSR e strategia aziendale: un approccio guidato internamente
La responsabilità sociale delle imprese si basa su un principio di progresso continuo. Un’azienda definisce i suoi assi di impegno (riduzione dell’impronta di carbonio, politica di acquisti responsabili, dialogo sociale) in base alla sua attività, ai suoi stakeholder e alle sue capacità.
Questa flessibilità è un vantaggio. Permette a una PMI industriale e a una società di servizi digitali di costruire politiche CSR molto diverse, adattate alle loro sfide specifiche. La CSR non impone un formato di reporting unico né un riferimento obbligatorio, anche se esistono quadri volontari (ISO 26000, Obiettivi di sviluppo sostenibile delle Nazioni Unite).
Il rovescio di questa flessibilità: senza indicatori standardizzati, il confronto tra aziende rimane difficile. Un rapporto CSR può mettere in evidenza iniziative di mecenatismo o di benessere sul lavoro senza fornire dati verificabili sulle emissioni di gas serra o sulla governance salariale.
Criteri ESG: una griglia di valutazione strutturata in tre pilastri
I criteri ESG suddividono la performance sostenibile in tre dimensioni precise:
- Ambiente: emissioni di carbonio, gestione delle risorse naturali, biodiversità, politica di gestione dei rifiuti e strategia climatica dell’azienda.
- Sociale: condizioni di lavoro, salute e sicurezza dei dipendenti, diversità, rispetto dei diritti umani nella catena di approvvigionamento.
- Governance: indipendenza del consiglio di amministrazione, trasparenza delle retribuzioni, lotta alla corruzione, etica degli affari.
Questa struttura consente agli investitori, alle agenzie di rating extra-finanziario e ai regolatori di confrontare le aziende su basi omogenee. Un fondo di investimento socialmente responsabile (SRI) utilizza questi criteri per selezionare le società del suo portafoglio.
L’ESG quantifica ciò che la CSR formula in impegni. Una politica CSR può annunciare l’obiettivo di ridurre l’impronta ambientale dell’azienda. I criteri ESG, invece, richiedono un indicatore numerico, una traiettoria datata e un metodo di calcolo verificabile.
Ricompattamento dei team: la CSR assorbita dai dati ESG
Uno degli impatti più concreti di questa convergenza si gioca nell’organigramma. L’aumento del reporting ESG porta a una ricomposizione dei team CSR verso funzioni di dati e conformità. Le direzioni finanziarie e il controllo di gestione assumono un ruolo sempre più centrale nella gestione di questi temi.
Dove una direzione CSR poteva funzionare con profili provenienti dallo sviluppo sostenibile o dalla comunicazione, il reporting CSRD richiede competenze nella raccolta di dati, nell’audit e nell’analisi finanziaria. La strategia CSR non scompare, ma si basa ora su un’infrastruttura di misurazione.
Questa evoluzione modifica anche la governance. I comitati CSR, un tempo legati alla direzione generale o alla comunicazione, si avvicinano ai comitati di audit. La responsabilità sociale diventa un tema di conformità tanto quanto di convinzione.
ESG e CSR in pratica: cosa cambia per la strategia sostenibile
Confondere ESG e CSR equivale a confondere il termometro e il trattamento. La CSR definisce la direzione: quali impegni l’azienda prende in materia sociale, ambientale ed etica. L’ESG misura la temperatura: a che punto si trova l’azienda rispetto a criteri standardizzati e comparabili.
Per un’azienda soggetta alla CSRD, i due approcci non sono più opzionali né intercambiabili. L’approccio CSR alimenta la strategia di sviluppo sostenibile. I criteri ESG strutturano il reporting e condizionano l’accesso a determinati finanziamenti, in particolare attraverso i fondi SRI e la tassonomia europea.
- La CSR rimane il leva di impegno volontario, adattabile al settore e alla dimensione dell’azienda.
- L’ESG fornisce il quadro di misurazione, confronto e conformità normativa.
- La CSRD trasforma una parte dell’approccio CSR in obbligo di trasparenza standardizzata.
Articolare CSR ed ESG è diventato un tema di governance, non solo di comunicazione. Le aziende che trattano queste due dimensioni separatamente rischiano di produrre un rapporto di sostenibilità scollegato dalla loro strategia, o una politica CSR senza indicatori credibili. La coerenza tra i due condiziona tanto la conformità normativa quanto la capacità di attrarre investitori attenti ai criteri extra-finanziari.