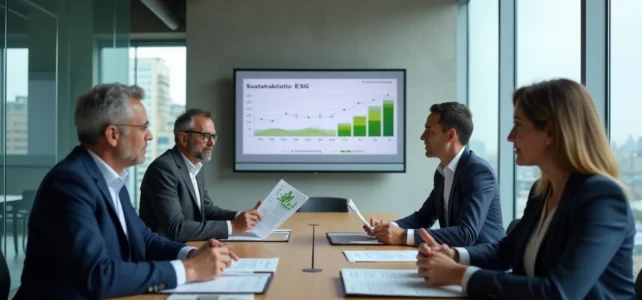
MVO verwijst naar een vrijwillige aanpak waarbij een bedrijf sociale en milieuzorg integreert in zijn activiteiten. ESG daarentegen biedt een set meetbare criteria (Milieu, Sociaal, Governance) die gebruikt worden om deze integratie te evalueren. Deze twee acroniemen bestrijken een gemeenschappelijk terrein, dat van duurzame ontwikkeling, maar ze opereren niet op hetzelfde niveau en met dezelfde instrumenten.
CSRD en ESRS-normen: wanneer ESG een wettelijke verplichting wordt
De meeste artikelen over dit onderwerp presenteren ESG als een analysekader en MVO als een engagementaanpak. Deze onderscheid blijft geldig, maar verbergt een recente verschuiving: voor grote Europese bedrijven is de ESG-logica nu wettelijk bindend.
De CSRD-richtlijn vervangt geleidelijk de eenvoudige verklaring van niet-financiële prestaties door gedetailleerde rapportage, gestructureerd rond de ESRS-normen. Deze normen vereisen kwantitatieve indicatoren, klimaatscenario’s en een analyse van dubbele materialiteit. Het bedrijf kiest niet langer wat het publiceert: het regelgevend kader stelt de verwachte gegevens en hun granulariteit vast.
Om de verschillen tussen ESG en MVO goed te begrijpen, is deze regelgevende evolutie een nuttig vertrekpunt. MVO blijft een aanpak die wordt gedragen door de interne strategie van het bedrijf, aanpasbaar aan zijn sector en prioriteiten. ESG, in zijn CSRD-dimensie, valt onder het Europese recht en de controle door de accountants.
MVO en bedrijfsstrategie: een intern geleide aanpak
De maatschappelijke verantwoordelijkheid van bedrijven is gebaseerd op een principe van continue vooruitgang. Een bedrijf definieert zijn engagementgebieden (vermindering van de koolstofvoetafdruk, beleid voor verantwoord inkopen, sociale dialoog) op basis van zijn activiteiten, belanghebbenden en capaciteiten.
Deze flexibiliteit is een voordeel. Het stelt een industriële KMO en een digitaal dienstverleningsbedrijf in staat om zeer verschillende MVO-beleidslijnen te ontwikkelen, aangepast aan hun eigen uitdagingen. MVO vereist geen uniforme rapportageformaten of verplichte referentiekaders, hoewel er vrijwillige kaders bestaan (ISO 26000, Duurzame Ontwikkelingsdoelen van de Verenigde Naties).
Het keerzijde van deze soepelheid: zonder gestandaardiseerde indicatoren blijft de vergelijking tussen bedrijven moeilijk. Een MVO-rapport kan initiatieven voor sponsoring of welzijn op het werk benadrukken zonder verifieerbare gegevens te verstrekken over de uitstoot van broeikasgassen of de salarisgovernance.
ESG-criteria: een gestructureerd evaluatiekader in drie pijlers
De ESG-criteria splitsen duurzame prestaties op in drie specifieke dimensies:
- Milieu: koolstofemissies, beheer van natuurlijke hulpbronnen, biodiversiteit, afvalbeheerbeleid en klimaatstrategie van het bedrijf.
- Sociaal: arbeidsomstandigheden, gezondheid en veiligheid van werknemers, diversiteit, respect voor mensenrechten in de toeleveringsketen.
- Governance: onafhankelijkheid van de raad van bestuur, transparantie van beloningen, bestrijding van corruptie, zakelijke ethiek.
Deze structuur stelt investeerders, niet-financiële ratingbureaus en toezichthouders in staat om bedrijven op een homogene basis te vergelijken. Een sociaal verantwoord investeringsfonds (SRI) gebruikt deze criteria om de bedrijven in zijn portefeuille te selecteren.
ESG kwantificeert wat MVO formuleert in engagementen. Een MVO-beleid kan het doel aankondigen om de ecologische voetafdruk van het bedrijf te verminderen. De ESG-criteria vereisen echter een kwantitatieve indicator, een gedateerd traject en een verifieerbare rekenmethode.
Herstructurering van teams: MVO opgenomen in ESG-gegevens
Een van de meest concrete gevolgen van deze convergentie speelt zich af in de organisatiestructuur. De opkomst van ESG-rapportage leidt tot een herstructurering van MVO-teams naar data- en compliancefuncties. De financiële afdelingen en het managementcontrol krijgen een steeds grotere rol in het beheer van deze onderwerpen.
Waar een MVO-afdeling kon functioneren met profielen uit de duurzame ontwikkeling of communicatie, vereist de CSRD-rapportage vaardigheden in dataverzameling, audit en financiële analyse. De MVO-strategie verdwijnt niet, maar is nu gekoppeld aan een meetinfrastructuur.
Deze evolutie verandert ook de governance. MVO-commissies, die vroeger aan de algemene directie of communicatie waren gekoppeld, komen dichter bij de auditcommissies. Maatschappelijke verantwoordelijkheid wordt een onderwerp van compliance net zo goed als van overtuiging.
ESG en MVO in de praktijk: wat verandert voor de duurzame strategie
ESG en MVO verwarren is als de thermometer verwarren met de behandeling. MVO definieert de richting: welke engagementen neemt het bedrijf op sociaal, ecologisch en ethisch vlak. ESG meet de temperatuur: hoe staat het bedrijf ten opzichte van genormeerde en vergelijkbare criteria.
Voor een bedrijf dat onder de CSRD valt, zijn de twee benaderingen niet langer optioneel of uitwisselbaar. De MVO-aanpak voedt de duurzame ontwikkelingsstrategie. De ESG-criteria structureren de rapportage en bepalen de toegang tot bepaalde financieringen, met name via SRI-fondsen en de Europese taxonomie.
- MVO blijft de hefboom voor vrijwillige betrokkenheid, aanpasbaar aan de sector en de grootte van het bedrijf.
- ESG biedt het kader voor meting, vergelijking en wettelijke compliance.
- De CSRD transformeert een deel van de MVO-aanpak in een verplichting tot genormeerde transparantie.
Het articuleren van MVO en ESG is een governance-uitdaging geworden, niet alleen een communicatie-uitdaging. Bedrijven die deze twee dimensies afzonderlijk behandelen, lopen het risico een duurzaamheidsrapport te produceren dat losstaat van hun strategie, of een MVO-beleid zonder geloofwaardige indicatoren. De consistentie tussen beide is bepalend voor zowel de wettelijke compliance als de capaciteit om investeerders aan te trekken die aandacht hebben voor niet-financiële criteria.