El tipo de distribución ponderado de los SCPI en el primer semestre de 2026 se sitúa en el 2,30 %, casi estable en comparación con el 2,29 % del primer semestre de 2025. Esta cifra global oculta una realidad que los balances semestrales suavizan: más de la mitad de los SCPI han reducido su anticipo en 2026.
La estabilidad aparente de la media se basa en una minoría de vehículos que superan el rendimiento, elevando el tipo de distribución mientras que la mayoría comprime sus ingresos distribuidos.
Dispersión de los anticipos SCPI 2026: la media ya no es suficiente
La lectura del tipo de distribución medio como indicador de salud del mercado SCPI pierde relevancia en cuanto el 53 % de los fondos han reducido su anticipo desde enero de 2026. Este fenómeno de concentración, donde un puñado de SCPI capta la mayor parte del rendimiento mostrado, no es nuevo, pero su magnitud en 2026 merece un examen granular.
Observamos que los SCPI más recaudadores, a menudo los más jóvenes y geográficamente más diversificados, mantienen o aumentan sus distribuciones. Su patrimonio, adquirido a precios post-corrección, genera rendimientos locativos superiores a los de los vehículos históricos cuyo stock inmobiliario se constituyó en la parte alta del ciclo.
Para los tenedores de participaciones de SCPI antiguas, la cuestión no es si el rendimiento medio del mercado progresa. Se trata de verificar si su SCPI específica se encuentra en la mitad que distribuye menos. Los datos de ASPIM/IEIF publicados en agosto de 2026 confirman esta lectura: analizar el rendimiento scpi francia en agosto de 2026 implica superar la media ponderada para examinar la distribución real, fondo por fondo.
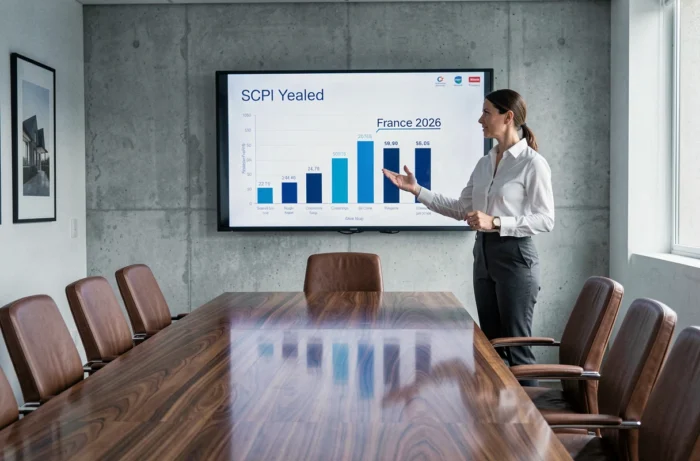
Recaudación SCPI Francia 2026: un regreso al régimen 2018, no un despegue
La recuperación de la recaudación neta en el primer semestre de 2026 alimenta un discurso optimista en la prensa patrimonial. Recomendamos situarla en su contexto histórico. El ritmo actual corresponde más a los volúmenes observados alrededor de 2018 que a la fase de euforia 2020-2022.
10 SCPI concentran aproximadamente el 70 % de la recaudación semestral, según los datos difundidos por Investir. Esta polarización significa que la mayoría de los vehículos tienen dificultades para captar nuevos capitales, lo que afecta directamente su capacidad para adquirir nuevos activos y suavizar su rendimiento.
Tres factores explican esta concentración:
- Los SCPI diversificados paneuropeos atraen flujos porque ofrecen una fiscalidad reducida para los residentes franceses, a través de los convenios fiscales sobre ingresos inmobiliarios extranjeros.
- Los vehículos recientes, sin stock inmobiliario previo a la crisis, muestran precios de participaciones estables o en aumento, lo que tranquiliza a los suscriptores desilusionados por las caídas en el valor de reconstitución de 2023-2024.
- Los SCPI temáticos (logística, salud) se benefician de un relato sectorial favorable, aunque sus volúmenes siguen siendo modestos frente a los gigantes de oficinas.
Tipos de interés y precios de los activos inmobiliarios: la doble señal a leer en agosto
El OAT a 10 años, cercano al 4 %, comprime la prima de riesgo de los SCPI. En 2025, el tipo de distribución medio se establecía en 4,91 %. Por lo tanto, la diferencia con el tipo sin riesgo soberano se ha reducido a menos de un punto, un nivel históricamente bajo para esta clase de activos.
Una prima de riesgo inferior a un punto interroga la remuneración del riesgo inmobiliario. La liquidez limitada de las participaciones, los plazos de disfrute y los gastos de suscripción pesan sobre el rendimiento neto efectivo. Cuando el fondo euro o la obligación soberana ofrecen una pareja rendimiento/liquidez comparable, el argumento de la “inversión en piedra” pierde fuerza.
En el mercado de activos subyacentes, la situación sigue siendo contrastada. Las oficinas, que constituyen aún la mayoría del patrimonio de los SCPI franceses, sufren una demanda estructuralmente debilitada por el teletrabajo y la recomposición geográfica de las empresas. Los valores de tasación estancan o retroceden moderadamente, lo que afecta el precio de las participaciones de los vehículos expuestos.
Inmobiliario terciario: una recuperación diferenciada por segmento
El comercio en el centro de la ciudad y la logística de última milla muestran tasas de ocupación superiores a las de los espacios de oficinas periféricas. Los SCPI posicionados en estos segmentos mantienen más fácilmente sus distribuciones.
Observamos que los SCPI diversificados en Europa superan a los vehículos 100 % Francia en el primer semestre de 2026, impulsados por mercados locativos más dinámicos en algunas metrópolis nórdicas e ibéricas. Para un inversor centrado en Francia, este dato no descalifica a los SCPI domésticos, pero impone verificar el tipo de ocupación financiera y la calidad locativa de la cartera, en lugar de confiar únicamente en el tipo de distribución mostrado.
Rendimiento SCPI y etiqueta ISR: un criterio de gestión, no de rendimiento
La etiqueta ISR inmobiliaria, adoptada por un número creciente de SCPI, modifica los criterios de selección de los activos en cartera. Su impacto en el rendimiento distribuido sigue siendo ambiguo en esta etapa.
Los trabajos de mejora energética requeridos para mantener o obtener la etiqueta generan gastos de inversión que reducen el resultado distribuible a corto plazo. En un horizonte de cinco a diez años, estos gastos pueden sostener el valor venal de los activos y su atractivo locativo. Pero en agosto de 2026, la etiqueta ISR no garantiza ni un rendimiento superior ni una menor volatilidad del precio de la participación.
Para el ahorrador, la etiqueta ISR sigue siendo un indicador de calidad de gestión y transparencia, no un criterio de selección basado en el rendimiento. Los SCPI etiquetados publican más datos extra-financieros, lo que facilita el análisis, sin prometer un excedente de distribución.
Lo que hay que vigilar concretamente hasta finales de 2026
El segundo semestre aportará varios elementos determinantes para afinar el análisis del rendimiento SCPI Francia:
- Los valores de tasación de fin de año, que condicionarán eventuales ajustes de precios de participaciones para los SCPI de oficinas.
- La evolución de la recaudación neta en el tercer trimestre, indicador adelantado de la confianza de los ahorradores y de la capacidad de inversión de los gestores.
- El posicionamiento del BCE sobre los tipos de interés, que influirá en el costo del crédito inmobiliario y, por extensión, en las valoraciones de activos terciarios.
- La publicación de los anticipos del tercer trimestre, único indicador fiable para distinguir los SCPI que cumplen sus objetivos de distribución de aquellos que se alejan de ellos.
El mercado SCPI en 2026 no se resume a un tipo de distribución medio tranquilizador. La dispersión de rendimientos, la concentración de la recaudación y la compresión de la prima de riesgo dibujan un entorno donde la selección individual de vehículos prima sobre cualquier lógica de asignación pasiva. Cada línea en cartera merece un análisis actualizado, activo por activo.