A taxa de distribuição ponderada das SCPI no primeiro semestre de 2026 é de 2,30%, quase estável em relação aos 2,29% do primeiro semestre de 2025. Este número global mascara uma realidade que os balanços semestrais atenuam: mais da metade das SCPI reduziram seu adiantamento em 2026.
A estabilidade aparente da média repousa sobre uma minoria de veículos que superperformam, puxando a taxa de distribuição para cima enquanto a maioria comprime suas receitas distribuídas.
Dispersão dos adiantamentos SCPI 2026: a média não é mais suficiente
A leitura da taxa de distribuição média como indicador de saúde do mercado SCPI perde relevância uma vez que 53% dos fundos reduziram seu adiantamento desde janeiro de 2026. Este fenômeno de concentração, onde um punhado de SCPI capta a maior parte da performance exibida, não é novo, mas sua magnitude em 2026 merece um exame granular.
Observamos que as SCPI mais coletoras, frequentemente as mais jovens e mais diversificadas geograficamente, mantêm ou aumentam suas distribuições. Seu patrimônio, adquirido a preços pós-correção, gera rendimentos locativos superiores aos dos veículos históricos cujo estoque imobiliário foi constituído no auge do ciclo.
Para os detentores de cotas de SCPI antigas, a questão não é saber se o rendimento médio do mercado avança. É verificar se sua SCPI específica se encontra na metade que distribui menos. Os dados da ASPIM/IEIF publicados em agosto de 2026 confirmam essa leitura: analisar o rendimento scpi france em agosto de 2026 pressupõe ultrapassar a média ponderada para examinar a distribuição real, fundo por fundo.
Coleta SCPI França 2026: um retorno ao regime de 2018, não uma explosão
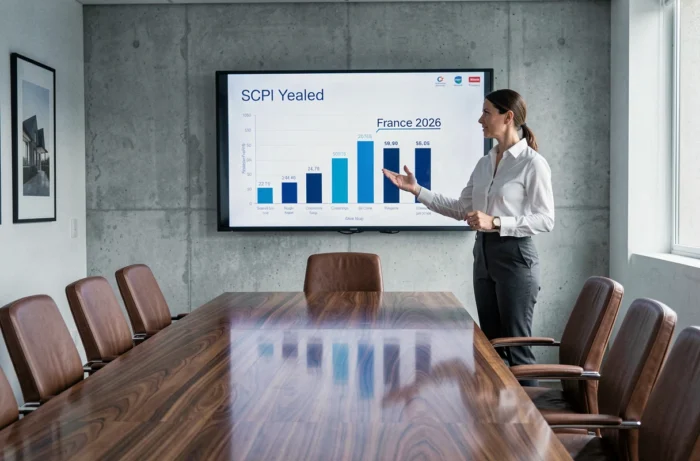
A recuperação da coleta líquida no primeiro semestre de 2026 alimenta um discurso otimista na imprensa patrimonial. Recomendamos colocá-la em seu contexto histórico. O ritmo atual corresponde mais aos volumes observados em torno de 2018 do que à fase de euforia de 2020-2022.
10 SCPI concentram cerca de 70% da coleta semestral, segundo os dados divulgados pelo Investir. Essa polarização significa que a maioria dos veículos tem dificuldade em levantar capital fresco, o que afeta diretamente sua capacidade de adquirir novos ativos e suavizar seu rendimento.
Três fatores explicam essa concentração:
- As SCPI diversificadas pan-europeias atraem fluxos porque oferecem uma tributação reduzida para residentes franceses, através das convenções fiscais sobre rendimentos imobiliários estrangeiros.
- Os veículos recentes, sem estoque imobiliário pré-crise, apresentam preços de cotas estáveis ou em alta, o que tranquiliza os subscritores assustados pelas quedas de valor de reconstituição de 2023-2024.
- As SCPI temáticas (logística, saúde) se beneficiam de uma narrativa setorial favorável, mesmo que seus volumes permaneçam modestos em comparação com os gigantes de escritórios.
Taxas de juros e preços dos ativos imobiliários: o duplo sinal a ser lido em agosto
A OAT de 10 anos, próxima de 4%, comprime o prêmio de risco das SCPI. Em 2025, a taxa de distribuição média era de 4,91%. A diferença em relação à taxa sem risco soberano, portanto, foi reduzida a menos de um ponto, um nível historicamente baixo para esta classe de ativos.
Um prêmio de risco inferior a um ponto questiona a remuneração do risco imobiliário. A liquidez limitada das cotas, os prazos de fruição e as taxas de subscrição pesam sobre o rendimento líquido efetivo. Quando o fundo euro ou a obrigação soberana oferece um par rendimento/liquidez comparável, o argumento do “investimento imobiliário” perde força.
No mercado de ativos subjacentes, a situação permanece contrastante. Os escritórios, que ainda constituem a maioria do patrimônio das SCPI francesas, enfrentam uma demanda estruturalmente enfraquecida pelo teletrabalho e pela recomposição geográfica das empresas. Os valores de avaliação estagnam ou recuam moderadamente, o que pesa sobre o preço das cotas dos veículos expostos.
Imobiliário terciário: uma recuperação diferenciada por segmento
O comércio de centro da cidade e a logística do último quilômetro apresentam taxas de ocupação superiores às dos andares de escritórios periféricos. As SCPI posicionadas nesses segmentos mantêm mais facilmente suas distribuições.
Constatamos que as SCPI diversificadas na Europa superam os veículos 100% França no primeiro semestre de 2026, impulsionadas por mercados locativos mais dinâmicos em algumas metrópoles nórdicas e ibéricas. Para um investidor centrado na França, esse dado não desqualifica as SCPI domésticas, mas impõe verificar a taxa de ocupação financeira e a qualidade locativa do portfólio, em vez de confiar apenas na taxa de distribuição exibida.
Rendimento SCPI e selo ISR: um critério de gestão, não de performance
O selo ISR imobiliário, adotado por um número crescente de SCPI, modifica os critérios de seleção dos ativos em carteira. Seu impacto sobre o rendimento distribuído permanece ambíguo neste estágio.
Os trabalhos de melhoria energética necessários para manter ou obter o selo geram despesas de investimento que reduzem o resultado distribuível a curto prazo. Em um horizonte de cinco a dez anos, essas despesas podem sustentar o valor de mercado dos ativos e sua atratividade locativa. Mas em agosto de 2026, o selo ISR não garante nem um rendimento superior nem uma menor volatilidade do preço da cota.
Para o poupador, o selo ISR permanece um indicador de qualidade de gestão e transparência, não um critério de seleção baseado na performance. As SCPI com selo publicam mais dados extra-financeiros, o que facilita a análise, sem, no entanto, prometer um excesso de distribuição.
O que monitorar concretamente até o final de 2026
O segundo semestre trará vários elementos determinantes para afinar a análise do rendimento SCPI França:
- Os valores de avaliação de final de ano, que condicionarão eventuais ajustes de preço de cotas para as SCPI de escritórios.
- A evolução da coleta líquida no terceiro trimestre, indicador avançado da confiança dos poupadores e da capacidade de investimento dos gestores.
- O posicionamento do BCE sobre as taxas de juros, que influenciará o custo do crédito imobiliário e, por consequência, as valorizações de ativos terciários.
- A publicação dos adiantamentos do terceiro trimestre, único indicador confiável para distinguir as SCPI que cumprem seus objetivos de distribuição daquelas que se afastam.
O mercado SCPI em 2026 não se resume a uma taxa de distribuição média tranquilizadora. A dispersão das performances, a concentração da coleta e a compressão do prêmio de risco delineiam um ambiente onde a seleção individual dos veículos prevalece sobre qualquer lógica de alocação passiva. Cada linha do portfólio merece uma análise atualizada, ativo por ativo.