Het gewogen distributietarief van de SCPI’s voor de eerste helft van 2026 bedraagt 2,30 %, vrijwel stabiel ten opzichte van de 2,29 % van de eerste helft van 2025. Dit globale cijfer verbergt een realiteit die de halfjaarlijkse balansen verzachten: meer dan de helft van de SCPI’s heeft hun voorschot in 2026 verlaagd.
De schijnbare stabiliteit van het gemiddelde is gebaseerd op een minderheid van voertuigen die beter presteren, waardoor het distributietarief omhoog wordt getrokken terwijl de meerderheid haar uitbetaalde inkomsten samenperst.
Verspreiding van de SCPI-voorschotten 2026: het gemiddelde is niet meer voldoende
De interpretatie van het gemiddelde distributietarief als indicator voor de gezondheid van de SCPI-markt verliest aan relevantie zodra 53 % van de fondsen hun voorschot heeft verlaagd sinds januari 2026. Dit concentratiefenomeen, waarbij een handvol SCPI’s het merendeel van de weergegeven prestaties opvangt, is niet nieuw, maar de omvang ervan in 2026 verdient een gedetailleerde analyse.
We zien dat de meest verzamelende SCPI’s, vaak de jongste en het meest geografisch gediversifieerd, hun uitkeringen handhaven of verhogen. Hun portefeuille, verworven tegen prijzen na de correctie, genereert hogere huurinkomsten dan die van historische voertuigen waarvan de vastgoedvoorraad is opgebouwd aan de top van de cyclus.
Voor de houders van aandelen in oude SCPI’s is de vraag niet of het gemiddelde rendement van de markt toeneemt. Het is om te controleren of hun specifieke SCPI zich in de helft bevindt die minder uitkeert. De gegevens van ASPIM/IEIF gepubliceerd in augustus 2026 bevestigen deze lezing: het analyseren van het rendement scpi frankrijk in augustus 2026 vereist dat men verder kijkt dan het gewogen gemiddelde om de werkelijke distributie, fonds per fonds, te onderzoeken.
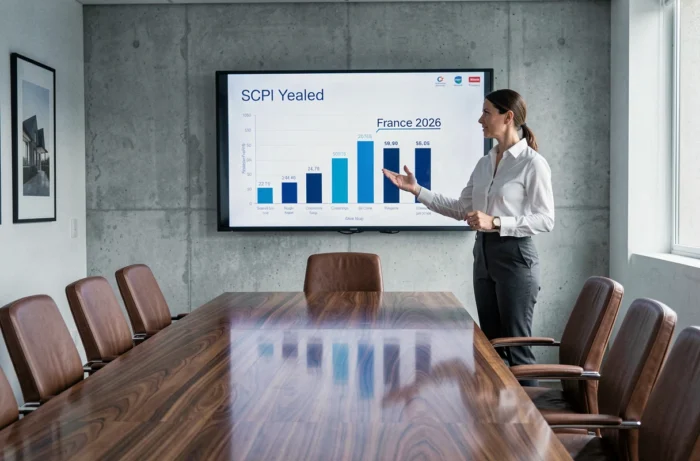
Verzameling SCPI Frankrijk 2026: een terugkeer naar het regime van 2018, geen stijging
De herstart van de nettoverzameling in de eerste helft van 2026 voedt een optimistisch discours in de vermogenspers. We raden aan om dit in zijn historische context te plaatsen. Het huidige tempo komt meer overeen met de volumes die rond 2018 werden waargenomen dan met de fase van euforie 2020-2022.
10 SCPI’s concentreren ongeveer 70 % van de halfjaarlijkse inzameling, volgens de gegevens die door Investir zijn doorgegeven. Deze polarisatie betekent dat de meerderheid van de voertuigen moeite heeft om nieuwe kapitaal aan te trekken, wat hun vermogen om nieuwe activa aan te kopen en hun rendement te egaliseren rechtstreeks beïnvloedt.
Drie factoren verklaren deze concentratie:
- De gediversifieerde pan-Europese SCPI’s trekken de stromen aan omdat ze een verlaagde belasting aanbieden voor Franse inwoners, via belastingverdragen over buitenlandse onroerendgoedinkomsten.
- De recente voertuigen, zonder vastgoedvoorraad vóór de crisis, vertonen stabiele of stijgende aandelenprijzen, wat de ondertekenaars geruststelt die zijn afgeschrikt door de waardeverliezen van de heropbouw van 2023-2024.
- De thematische SCPI’s (logistiek, gezondheid) profiteren van een gunstig sectoraal verhaal, ook al blijven hun activa bescheiden in vergelijking met de mastodonten van kantoren.
Rente en prijzen van onroerend goed: het dubbele signaal om in augustus te lezen
De OAT van 10 jaar, dicht bij 4 %, drukt de risicopremie van de SCPI’s samen. In 2025 was het gemiddelde distributietarief 4,91 %. Het verschil met de risicoloze staatsrente is dus verminderd tot minder dan één punt, een historisch laag niveau voor deze activaklasse.
Een risicopremie van minder dan één punt roept vragen op over de beloning van het vastgoedrisico. De beperkte liquiditeit van de aandelen, de genietingsperiodes en de inschrijvingskosten drukken op het netto effectieve rendement. Wanneer het eurofonds of de staatsobligatie een vergelijkbare rendement/liquiditeit biedt, verliest het argument van “vastgoedbelegging” aan kracht.
Op de markt van de onderliggende activa blijft de situatie gemengd. De kantoren, die nog steeds de meerderheid van het vastgoed van de Franse SCPI’s uitmaken, ondervinden een structureel verzwakte vraag door telewerken en de geografische herstructurering van bedrijven. De expertisewaarden stagnëren of dalen gematigd, wat druk uitoefent op de aandelenprijzen van de blootgestelde voertuigen.
Tertiair vastgoed: een gedifferentieerd herstel per segment
De winkelcentra en de logistiek van de laatste kilometer vertonen hogere bezettingsgraden dan de periferale kantoorpanden. De SCPI’s die zich op deze segmenten richten, handhaven gemakkelijker hun uitkeringen.
We constateren dat de gediversifieerde SCPI’s in Europa beter presteren dan de 100 % Franse voertuigen in de eerste helft van 2026, aangedreven door dynamischere huurmarkten in bepaalde Noordse en Iberische metropolen. Voor een investeerder die zich op Frankrijk richt, diskwalificeert deze gegevens de binnenlandse SCPI’s niet, maar het vereist wel dat men het financiële bezettingspercentage en de huurkwaliteit van de portefeuille controleert, in plaats van alleen te vertrouwen op het weergegeven distributietarief.
SCPI-rendement en ISR-label: een beheerscriterium, geen prestatiecriterium
Het ISR-label voor vastgoed, aangenomen door een toenemend aantal SCPI’s, verandert de selectiecriteria voor de activa in de portefeuille. De impact op het uitgekeerde rendement blijft op dit moment ambigu.
De noodzakelijke energiebesparende werkzaamheden om het label te behouden of te verkrijgen, genereren investeringsuitgaven die het uitkeerbare resultaat op korte termijn verminderen. Op een termijn van vijf tot tien jaar kunnen deze uitgaven de marktwaarde van de activa en hun huur aantrekkelijkheid ondersteunen. Maar in augustus 2026 garandeert het ISR-label noch een hoger rendement, noch een lagere volatiliteit van de aandelenprijs.
Voor de spaarder blijft het ISR-label een indicator van kwaliteitsbeheer en transparantie, geen selectiecriterium op basis van prestaties. De gelabelde SCPI’s publiceren meer niet-financiële gegevens, wat de analyse vergemakkelijkt, zonder echter een extra uitkering te beloven.
Wat concreet te volgen tot het einde van 2026
De tweede helft van het jaar zal verschillende bepalende elementen aanleveren om de analyse van het SCPI-rendement in Frankrijk te verfijnen:
- De expertisewaarden aan het einde van het jaar, die eventuele aanpassingen van de aandelenprijzen voor de kantoor-SCPI’s zullen bepalen.
- De evolutie van de nettoverzameling in het derde kwartaal, een vooruitlopende indicator van het vertrouwen van de spaarders en de investeringscapaciteit van de beheerders.
- De positionering van de ECB op de beleidsrentes, die de kosten van vastgoedkredieten zal beïnvloeden en, bij uitbreiding, de waarderingen van tertiaire activa.
- De publicatie van de voorschotten van het derde kwartaal, de enige betrouwbare indicator om de SCPI’s te onderscheiden die hun distributiedoelstellingen halen van degenen die dat niet doen.
De SCPI-markt in 2026 kan niet worden samengevat in een geruststellend gemiddeld distributietarief. De spreiding van de prestaties, de concentratie van de inzameling en de compressie van de risicopremie schetsen een omgeving waarin de individuele selectie van voertuigen belangrijker is dan enige logica van passieve allocatie. Elke lijn in de portefeuille verdient een actuele analyse, actief per actief.